年报披露是商业银行向市场传递年度经营状况的核心节点,直接影响市场信心和监管评价。在当前宏观经济承压、银行业分化加剧的背景下,年报信息易被碎片化、情绪化解读,若缺乏权威引导,可能演化为负面舆情甚至声誉风险事件。尤其对中小银行而言,声誉风险处置不当可能导致客户信心下降、融资成本上升等连锁反应,因此年报披露已成为银行声誉风险管理的关键窗口期。
一、研究背景
年报披露是商业银行向市场传递年度经营状况的核心节点,直接影响市场信心和监管评价。
在当前宏观经济承压、银行业分化加剧的背景下,年报信息易被碎片化、情绪化解读,若缺乏权威引导,可能演化为负面舆情甚至声誉风险事件。
尤其对中小银行而言,声誉风险处置不当可能导致客户信心下降、融资成本上升等连锁反应,因此年报披露已成为银行声誉风险管理的关键窗口期。
二、全文总览
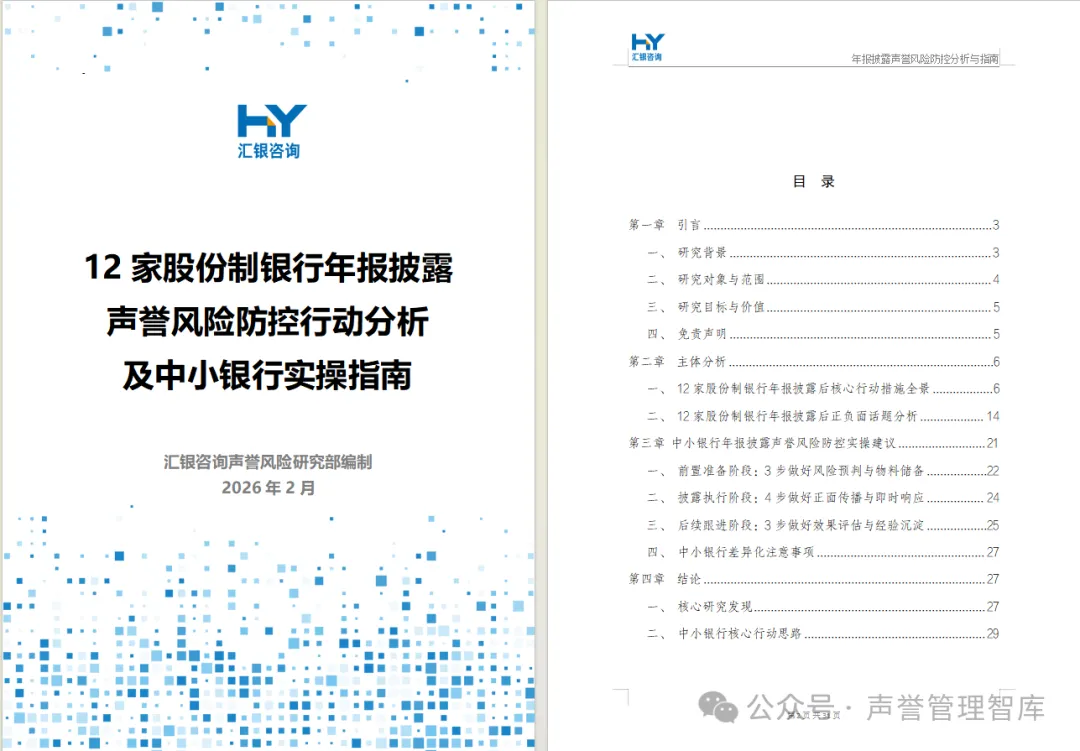
本报告分析了12家股份制银行年报披露后的声誉风险防控实践,总结了正面传播和负面舆情处置的关键措施,并为中小银行提供了分阶段的实操建议,旨在帮助银行机构提升披露期声誉风险管理能力。
三、研究对象与范围
本报告选取招商银行、浦发银行、中信银行、光大银行、华夏银行、民生银行、广发银行、兴业银行、平安银行、浙商银行、恒丰银行和渤海银行共12家全国性股份制商业银行作为研究对象。
重点分析其2024年报披露后90天内的声誉风险防控实践,包括正负面话题传播情况、舆情处置措施等。
研究基于公开信息和舆情数据,侧重总结共性规律而非评价单一银行经营状况。
四、年报披露后核心措施分析
正面传播引导:信息量、传播渠道、路径、话题等分析
负面舆情处置:负面信息量、峰值、话题、回应情况等分析
正面话题围绕战略转型成效、特色业务突破、服务实体经济能力提升展开。
负面话题集中于业绩增长不及预期、资产质量潜在压力、特定风险事件暴露等。
五、核心发现
◆ 正面信息集中释放与核心指标聚焦决定市场认知
银行在年报披露窗口期集中释放正面信息,围绕核心经营指标进行定向传播,能够有效引导市场预期,塑造积极的品牌形象。
◆ 负面话题呈"滞后—累积—潜在扩散"规律
负面舆情并非在年报披露当日集中爆发,而是呈现滞后发酵、逐步累积、潜在扩散的演变路径,需要持续监测和及时干预。
◆ 传播节奏与舆情闭环管理影响风险控制效果
有效的传播节奏把控和舆情闭环管理机制,是决定年报披露期声誉风险控制效果的关键因素。
六、中小银行实操建议
基于上述分析,本报告为中小银行提供了分阶段的声誉风险防控实操建议,涵盖年报披露前、披露中和披露后三个关键阶段,帮助中小银行机构系统性提升披露期声誉风险管理能力。
我们坚持"防患未然、全员有责、文化为基"的声誉风险管理原则,在声誉风险管理领域持续积累、总结、探索、创新,竭力为客户提供最优的声誉风险管理解决方案。
总结
本报告通过对12家股份制银行年报披露后声誉风险防控实践的系统分析,揭示了正面传播引导和负面舆情处置的核心规律,并为中小银行提供了可操作的防控指南。阅读完整报告,欢迎联系客服获取。